——五协会联合发布统一执行标准,将监管框架细化为可操作的行业标尺
中经联播讯(张佳乐 李小飞)“日息万五”“月费率0.6%起”“分期手续费低至每期0.3%”——这些曾让无数借款人“雾里看花”的营销话术,正在被一套统一的行业标尺彻底终结。
9月18日,中国互联网金融协会、中国银行业协会、中国信托业协会、中国财务公司协会、中国小额贷款业协会联合发布《个人贷款业务明示综合融资成本自律规范》(以下简称《自律规范》),共十五条,自发布之日起施行。这份行业自律文件,是对今年8月1日起施行的《个人贷款业务明示综合融资成本规定》的配套落地细则,将监管提出的原则性要求转化为统一、可操作的执行标准。
三大核心突破:从“监管立框架”到“自律明细则”
其一,统一计算口径,禁用话术包装。《自律规范》明确,个人贷款业务明示综合融资成本时,应将正常履约情形下借款人承担的各项息费,参照《中国人民银行公告》(〔2021〕第3号)采取内部收益率法逐项折算为年化水平,加总计算得出借款人承担的年化综合融资成本,不得使用“日利率”“月费率”等形式替代。
中国政法大学商学院教授、博士生导师,中国政法大学法治化营商环境建设与数字金融研究课题组组长胡继晔对记者表示:“以往‘日利率’‘月费率’的表述方式,本质上是一种信息不对称下的营销策略,借款人难以将不同产品放在同一标尺上进行比较。统一采用内部收益率法计算年化综合融资成本,等于给全行业装上了一把‘统一的尺子’,这是金融消费者知情权保护从原则走向实操的关键一步。”
其二,压实主体责任,堵住“踢皮球”漏洞。《自律规范》明确贷款人为明示工作的义务人,承担明示工作的主体责任。贷款人通过合作的互联网平台企业开展个人贷款业务的,可以委托平台企业向借款人展示综合融资成本,但不改变贷款人应当承担的主体责任。中国邮政储蓄银行研究员娄飞鹏指出,这一规定有效堵住了平台引流、机构放款、出事互相“踢皮球”的漏洞。
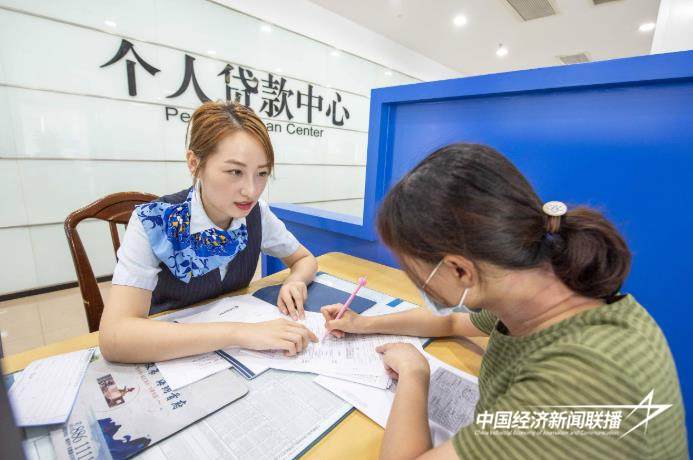
其三,场景化规范落地,线上设“冷静期”。线上办理个人贷款业务的,应通过单独弹窗方式向借款人展示统一制式的综合融资成本明示表,并设置强制阅读时间,原则上不得低于10秒;线下办理的,则需在签署合同前清晰、完整出示明示表,由借款人阅读后签字确认。值得关注的是,《自律规范》还配套发布了覆盖不同贷款类型的标准化明示表示例,统一了表格要素,包含贷款本金、贷款利息、收费主体、正常履约年化综合融资成本、违约情形费用、逾期罚息等内容。
行业重塑:从“流量之争”转向“风控与服务之争”
这套自律规范的落地,正值个人贷款市场经历深刻结构性调整之际。央行数据显示,居民个人短期消费贷款从2025年末的94900.77亿元降至2026年5月末的87869.54亿元,前5个月减少约7031亿元。个人住房贷款余额36.29万亿元,同比下降3.8%。与此同时,2026年上半年超过350家小贷公司被清退或主动注销,行业出清明显加速。
在此背景下,息费透明化改革的推进将深刻改变行业竞争格局。中国(上海)自贸区研究院金融研究室主任刘斌表示,统一标准化明示模板极大压缩了机构自主调整、变相误导的操作空间,让借款人可以直观、清晰地横向对比不同产品的融资成本。南开大学金融学教授田利辉则用“短期阵痛、长期重塑”来概括新规的行业影响。
胡继晔进一步分析认为:“当融资成本被‘一表看清’,行业竞争的逻辑将发生根本性转变——过去靠信息不对称获客的模式难以为继,机构必须在真实利率和服务质量上展开竞争。对于银行而言,资金成本优势将更加凸显;对于消费金融公司和小贷机构,则需要通过优化风控模型来降低综合成本,否则将在透明化的市场中被加速淘汰。这本质上是一次行业‘良币驱逐劣币’的结构性洗牌。”
胡继晔指出,从今年3月《规定》发布搭建制度框架,到8月1日正式施行,再到9月《自律规范》细化实操标准,个人贷款息费治理已形成“监管立框架、自律明细则、机构抓落实”的三层推进格局。随着统一标准的落地施行,选择性落实、变通执行等行为将无处遁形,公平一致的市场竞争环境有了制度保障。