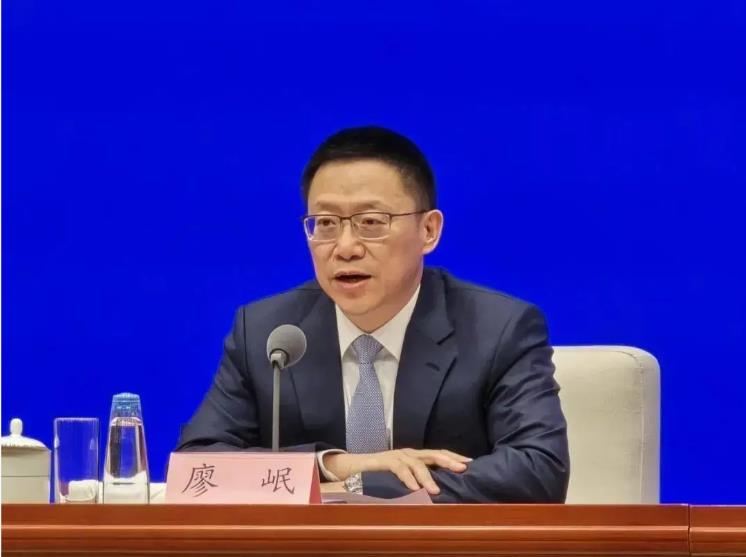
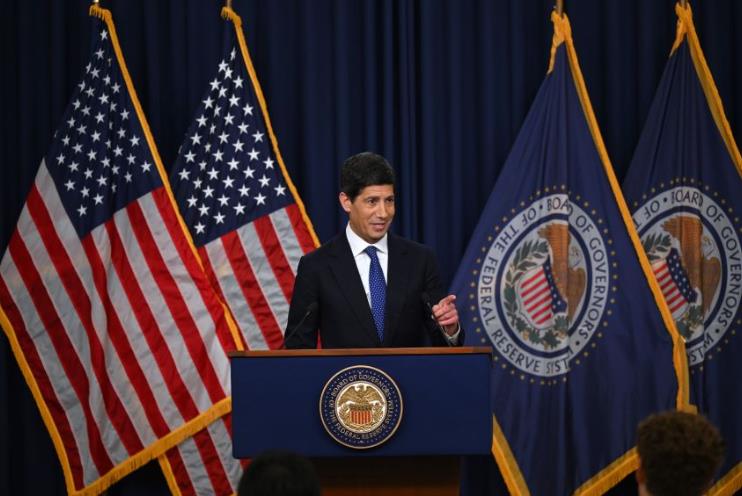
9月16日,在美国首都华盛顿,美国联邦储备委员会主席凯文·沃什出席记者会。新华社记者 李睿 摄
中经联播讯(顾国红 王研 杨惠)华盛顿时间9月16日,美联储以12票全票通过的结果,宣布将联邦基金利率目标区间上调25个基点至3.75%—4%。这是自2023年7月以来的首次加息,也标志着新任主席凯文·沃什上任后,美联储货币政策正式从降息周期掉头转向。
决议公布后不到数小时,特朗普便在“真实社交”平台发文猛烈抨击,称美国利率“应当降至1%或更低”,理由是“我们拥有全世界遥遥领先的最优信用”,并要求“快速”降息。一场围绕货币政策主导权的正面交锋,就此拉开。
一票反对都没有:美联储内部为何如此“团结鹰派”?
此次决议的投票结果本身就是一个信号——12比0,无人反对,无人主张维持利率不变,更无人预期降息。沃什在新闻发布会上毫不掩饰其鹰派底色,直言“通胀太高,而且已经持续太久”,今年夏天的通胀数据“并未向我表明潜在趋势出现了实质性改善”。
美联储对通胀前景的判断也在全面上修。最新经济预测显示,2026年PCE通胀预期中值升至3.7%,核心PCE升至3.4%,而通胀回到2%目标的时间点被推迟到2029年,比此前预期整整晚了一年。8月CPI同比增速为3.4%,虽然与7月持平,但距离2%的长期目标仍有显著差距。
点阵图的变化更为剧烈:18名官员中有16人预计今年至少还会再加息一次,而6月时仅有6人持此预期。对2026年底利率的预测中值从3.8%大幅上调至4.1%。Principal Asset Management首席全球策略师Seema Shah的评价一针见血:“一致投票结果表明,能源价格上涨和顽固通胀已让鸽派也加入进来,使得‘一次到位’的可能性极低。”
特朗普的“1%执念”:降息呼声背后的政治账
特朗普对美联储的施压并非新鲜事。但这一次,他面对的是自己亲手挑选的美联储主席。沃什今年5月在白宫宣誓就职时,特朗普曾鼓励他保持“完全独立”。如今,沃什用一张全票加息的成绩单做出了回答。
特朗普16日向媒体表示,沃什“是个好人”,但面临着“一个敌对的理事会”,并直指美联储出于政治原因加息,“这是针对特朗普的加息”。白宫发言人Kush Desai则将加息定性为“相当令人遗憾的决定”,认为通胀源于能源供给冲击,加息无法解决核心问题,但同时强调特朗普“绝对”认同美联储的独立性。
特朗普的降息诉求有着清晰的政治逻辑。他在发文中还抛出了一个更具争议的论点:如果美国停止与存在贸易逆差的国家进行贸易,“每年可获得至少1.5万亿美元收益”,并称“逆差本质上就是损失”。将贸易政策与利率政策捆绑施压,显示出白宫正在试图从多个维度重塑美国经济政策的整体框架。
市场用脚投票:美元走强,美股承压
加息落地后,金融市场的反应迅速而分化。美股三大指数集体收跌,道指跌1.21%创6月中旬以来收盘新低,标普500指数跌0.45%。与此同时,美元指数走强并站上100整数关口,2年期美债收益率升至4.7%以上,10年期美债收益率盘中一度突破5%。黄金白银价格快速回落,反映出市场正在重新定价“更高更久”的利率环境。
交易员们也在迅速调整押注。CME数据显示,市场几乎完全消化了到2027年年中前累计加息三次的预期,10月再加息的概率升至约53%。争论的焦点已不再是“利率会不会再升”,而是“还要升多少次”。
一道越拉越深的裂痕
美联储的独立性历来是美国金融体系的基石,但特朗普的公开施压正在将这一传统推向极限。沃什在发布会上被问及与特朗普的讨论时,仅表示“没有什么可以说的”,并强调不打算提供前瞻指引,不会预判任何未来决策。
然而,摆在面前的现实是:美国PCE通胀率接近美联储2%目标的两倍,且已超过五年未能达标。在经济稳健扩张、失业率预期下调至4.1%的背景下,沃什选择“撤除一剂宽松”,在货币政策逻辑上并非没有依据。但当总统公开要求将利率砍至1%、而央行主席坚持通胀未驯服之时,这场博弈的走向,将不仅决定美国借贷成本的走向,更将检验全球最重要央行在政治压力面前究竟能守住多少独立空间。